
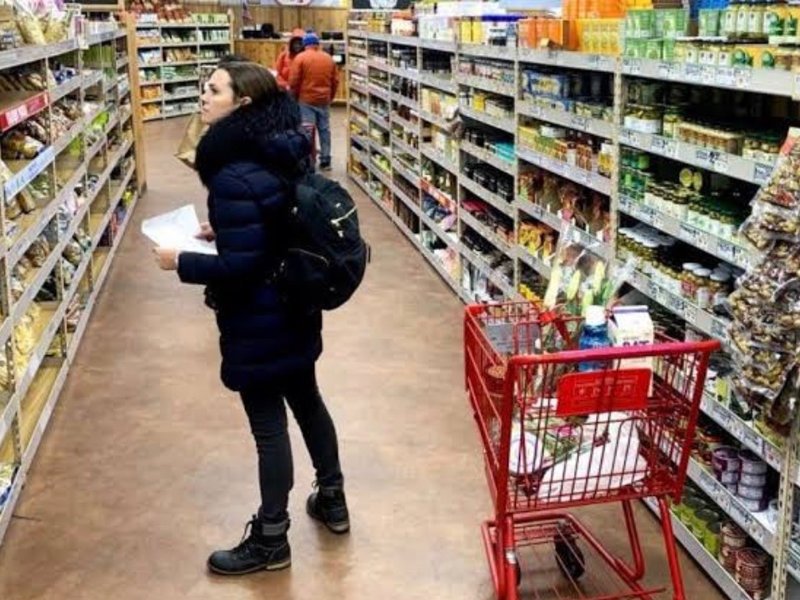
ارتفعت أسعار مواد البقالة في الولايات المتحدة بنحو 30% منذ كانون الثاني 2020. وفي سنوات قليلة، تحولت فاتورة الطعام من بند يومي معتاد إلى واحدة من أكثر القضايا الاقتصادية حساسية بالنسبة إلى الأُسر الأمريكية.
مرصد مراقبة المستهلك
عادة ما يقع الاتهام أولاً على المتجر. المواطن يدخل إلى السوبرماركت، يرى السعر على الرف، ويفترض أن المتجر هو الذي رفعه، ويجني الفارق. لكن متابعة حركة الأموال داخل صناعة الغذاء تقود إلى نتيجة مختلفة.
السوبرماركت، في معظم الحالات، ليس المكان الذي تتراكم فيه الأرباح الكبيرة. هوامش أرباح متاجر البقالة الأمريكية منخفضة تقليدياً، وتدور غالباً بين 1% و3%. بالمقارنة، تستطيع الشركات الأمريكية في قطاعات أخرى تحقيق هوامش تقترب من 8% إلى 10%.
ارتفعت أرباح بعض متاجر التجزئة خلال فترة الجائحة، عندما وفرت الفوضى التضخمية مساحة أوسع لرفع الأسعار، لكنها عادت لاحقاً إلى مستويات أقرب لما كانت عليه قبل 2020. إذاً، عندما ترتفع فاتورة الغذاء بهذا الحجم، يجب البحث في مكان آخر.
أين تذهب الأموال؟
يبدأ المنتج عند المزارع أو مربي المواشي، ثم ينتقل إلى شركات المعالجة التي تحول المحاصيل والحيوانات إلى مكونات غذائية. بعدها تأتي المصانع التي تنتج الحبوب والوجبات الجاهزة والمشروبات والوجبات الخفيفة، ثم شركات التوزيع، وفي النهاية يصل المنتج إلى متجر التجزئة.
المزارع والسوبرماركت يقعان عند طرفي السلسلة، وكلاهما يعمل غالباً بهوامش محدودة نسبياً. أما في الوسط، فالصورة مختلفة.
شركات إنتاج البيض ومعالجة اللحوم قد تحقق هوامش ربح بين 4% و12%. شركات معالجة المكونات الغذائية يمكن أن تصل إلى 10% أو 15%. أما شركات الأغذية الكبرى، مثل: «جنرال ميلز» و«كرافت هاينز»، فتستطيع تحقيق هوامش بين 15% و19%.
وهذه الشركات تقع في موقع قوي للغاية. فهي كبيرة، وتملك علامات تجارية لا يستطيع كثير من المتاجر الاستغناء عنها، كما تعمل أحياناً في أسواق تتركز فيها حصة كبيرة من الإنتاج لدى عدد محدود من الشركات.
وهذا يمنحها قوة تفاوضية تختلف جذرياً عن القوة التي يملكها متجر محلي، أو حتى سلسلة متوسطة الحجم. متجر صغير يحتاج إلى منتجات «بيبسي» مثلاً حتى يحافظ على زبائنه. أما «بيبسي»، فلا يعتمد مستقبلها على ذلك المتجر بعينه. في هذه المسافة بين الطرفين تتحدد الأسعار.
الأزمات رفعت الأسعار والأرباح...
كشفت السنوات الأخيرة مدى قدرة شركات الغذاء الموجودة في منتصف السلسلة على الاستفادة من اضطرابات السوق. خلال الجائحة، تعرضت سلاسل التوريد لصدمات كبيرة. أُغلقت منشآت، وتعطلت عمليات النقل، وظهرت حالات نقص حقيقية في عدد من المنتجات.
لكن ارتفاع الأسعار لم يتوقف دائماً عند حدود تعويض التكاليف. بين 2019 و2021، أدت إغلاقات المسالخ ونقص إمدادات اللحوم إلى ارتفاع أرباح نشاط معالجة لحوم الأبقار لدى «تايسون فودز» إلى أكثر من ثلاثة أضعاف.
وبين 2019 و2023، استفادت شركة تجارة السلع الزراعية «بانج» من الاضطرابات التي شهدتها الأسواق العالمية، ومنها: تداعيات الحرب في أوكرانيا، لترتفع أرباحها إلى قرابة أربعة أمثالها. ثم ظهر نموذج أكثر وضوحاً في 2022 و2023.
بدأت شركات غذائية كبرى تتبنى ما أسمته استراتيجية «السعر قبل الحجم». الفكرة بسيطة: رفع سعر المنتج حتى لو أدى ذلك إلى بيع عدد أقل من الوحدات، طالما أن السعر الأعلى يعوض تراجع المبيعات ويزيد الأرباح. وهكذا تستطيع الشركة بيع كمية أقل، لكنها تجني مالاً أكثر.
تكرر الأمر مع أزمة إنفلونزا الطيور. عندما ماتت أو أُعدمت أعداد ضخمة من الدجاج في الولايات المتحدة، وارتفعت أسعار البيض، تضاعفت أرباح شركة Cal-Maine عدة مرات.
وجود نقص في السوق كان حقيقياً. لكن اضطراب السوق منح الشركات أيضاً مساحة أكبر لفرض أسعار يصعب على المشترين مقاومتها.
وعند مقارنة هوامش الأرباح في مختلف أجزاء صناعة الغذاء منذ 2019، تركزت الزيادات الأكبر في الشركات الواقعة بين المزرعة والمتجر.
الكبير يشتري أرخص...
المشكلة لا تتعلق بأرباح المنتجين وحدها. هناك أيضاً تفاوت هائل بين المتاجر نفسها في القدرة على شراء المنتجات.
وولمارت، الذي يسيطر على نحو خمس سوق البقالة الأمريكية، يستطيع أن يطلب كميات هائلة من أي مورد. وإذا رفض السعر، يخاطر المورد بخسارة قناة بيع ضخمة. متجر محلي لا يملك هذا السلاح.
لذلك قد يحصل متجر صغير على المنتج نفسه بسعر جملة أعلى بكثير من السعر الذي يدفعه وولمارت. وصل الاختلال في بعض الحالات إلى حد أن متاجر مستقلة قالت: إن أسعار الجملة التي تدفعها لبعض المنتجات أعلى من أسعار التجزئة التي تعرضها متاجر ضخمة مثل «كوستكو» لزبائنها.
وينعكس الفرق مباشرة على المستهلك. وجدت إحدى الدراسات التي قارنت أسعار المواد الأساسية لدى 140 متجراً صغيراً مع متاجر كبرى مجاورة، أن أسعار البيض والحليب والأرز وغيرها كانت أعلى في المتاجر الصغيرة بنسبة تراوحت بين 10% و54%.
حتى السلاسل الكبيرة لا تتساوى... مقارنة أجرتها «كونسيومر ريبورتس» وجدت أن سلة غذائية واحدة قد تكون أغلى من وولمارت بنحو 10% لدى Meijer، وبنحو 15% لدى «كروغر»، وبنحو 20% لدى Publix، وبنحو 25% لدى Albertsons.
ماذا لو اشترت الحكومة نيابة عن المتاجر؟
من هنا ظهرت فكرة مختلفة لخفض الأسعار. بدلاً من فرض سقف على أسعار السوبرماركت، أو إنشاء متاجر حكومية تحتاج إلى دعم مستمر، يمكن للحكومة الفيدرالية أن تستخدم حجمها لتغيير ميزان القوة مع الموردين.
الفكرة تقوم على إنشاء برنامج شراء عام تتفاوض من خلاله الحكومة على كميات ضخمة من مجموعة من السلع الأساسية، مثل: البيض والحليب واللحوم والأرز والفواكه والخضروات وزبدة الفول السوداني.
بعد الحصول على أسعار منخفضة بفعل حجم الطلب، تعيد الحكومة بيع هذه المنتجات للمتاجر المشاركة بالسعر نفسه تقريباً، على أن تلتزم المتاجر بنقل معظم الوفورات إلى المستهلك.
بهذا المعنى، تحصل المتاجر الصغيرة والمتوسطة على القوة الشرائية التي يتمتع بها وولمارت. الفكرة ليست غريبة تماماً عن الاقتصاد الأمريكي. وزارة الدفاع الأمريكية تستخدم الشراء الجماعي لتوفير الغذاء للعسكريين وعائلاتهم، كما تشتري وزارة الزراعة كميات كبيرة لصالح المدارس العامة وبنوك الطعام.
التقديرات تشير إلى أن حصول أسرة أمريكية عادية على أسعار قريبة من الأسعار الناتجة عن هذه المشتريات الجماعية يمكن أن يوفر لها نحو 315 دولاراً سنوياً حتى بعد استبعاد أثر الدعم الحكومي المباشر. وإذا توسع البرنامج إلى ملايين المستهلكين، فقد تصبح القوة التفاوضية للحكومة أكبر من قدرتها الحالية، ما يتيح أسعاراً أدنى.
الفكرة بسيطة.. التطبيق ليس كذلك!
هنا تبدأ المشكلة. تحويل برامج شراء محدودة إلى واحد من أكبر أنظمة شراء الغذاء في العالم يتطلب جهازاً إدارياً هائلاً.
سيكون على الحكومة التفاوض بشأن الأسعار، وتنظيم التوزيع، وضمان وصول المتاجر الصغيرة في المدن والبلدات البعيدة إلى الشروط نفسها، ومراقبة التزام التجار بتحويل الوفورات إلى الزبائن. كما يجب منع المتاجر من تعويض انخفاض أسعار المنتجات الحكومية برفع أسعار سلع أخرى. وهناك سؤال آخر:
هل تستطيع الحكومة فعلاً الحصول على أسعار أفضل من تلك التي تفاوض عليها أكبر الشركات التجارية منذ عقود؟
التحدي الثاني: سياسي. أي محاولة لضغط هوامش أرباح الموردين ومصنعي الأغذية ستواجه شركات تملك موارد مالية ونفوذاً كبيرين. ومن المتوقع أن تنضم إليها بعض شبكات التجزئة الكبرى التي تستفيد حالياً من قدرتها على شراء المنتجات بأسعار لا يستطيع منافسوها الصغار الحصول عليها.
ولهذا، قد يصبح الصراع حول الغذاء شبيهاً بما حدث سابقاً في الرعاية الصحية، عندما حظيت فكرة الخيار العام بتأييد شعبي نظري، لكنها اصطدمت بمقاومة جماعات المصالح عند الانتقال إلى التشريع.
مع ذلك، توجد مشكلة لا يستطيع السياسيون تجاهلها طويلاً. وهي: أسعار الغذاء مرتفعة، والمتاجر نفسها لا تملك هامشاً واسعاً يكفي لخفضها، والدعم الحكومي المباشر ينقل الفاتورة إلى دافع الضرائب.
إذا أرادت الحكومة تغيير السعر بصورة مستدامة، فقد تضطر إلى الذهاب إلى المكان الذي تتراكم فيه الأرباح والقوة التفاوضية فعلاً. أي إلى منتصف السلسلة. فالطعام الذي يصل إلى رف السوبرماركت مرّ قبل ذلك بشركات كثيرة. وربما يكون السؤال الذي يجب أن يبدأ منه النقاش الأمريكي عن غلاء الغذاء أبسط مما يبدو.